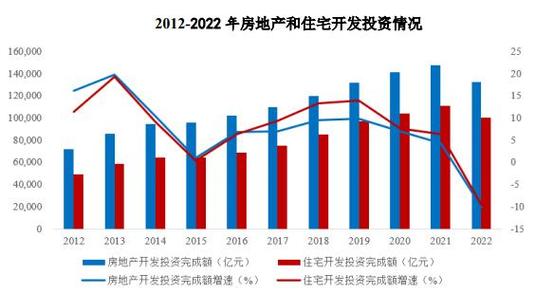
2019年,我国房地产市场在“房住不炒”定位和因城施策的调控框架下保持总体平稳。全国房地产开发投资完成额为132,194亿元,比上年增长9.9%(按可比口径计算),增速较2018年提高0.4个百分点。这一数据反映了房地产投资在2019年依然保持较强韧性,成为稳定经济增长的重要力量。
一、投资规模与增长动力
2019年房地产开发投资中,住宅投资97,071亿元,增长13.9%,占房地产开发投资的比重为73.4%,是拉动投资增长的主要动力。办公楼投资6,163亿元,增长2.8%;商业营业用房投资13,226亿元,下降0.9%。住宅投资保持两位数增长,与持续释放的刚需和改善性需求密切相关,也受益于部分城市人才引进政策带来的购房需求。
按区域划分,东部地区房地产开发投资69,331亿元,增长8.2%;中部地区27,573亿元,增长9.5%;西部地区29,044亿元,增长15.7%;东北地区6,246亿元,增长8.8%。西部地区增速领先,主要得益于基础设施补短板、棚改货币化安置以及产业转移带来的购房需求。
二、投资结构变化
从房屋类型看,住宅投资占比进一步提升,商业营业用房投资下降,表明房企投资策略更加聚焦住宅开发。从工程用途看,住宅新开工面积增长10.5%,而商业营业用房新开工面积下降4.5%。土地购置面积25,822万平方米,比上年下降11.4%,但土地成交价款增长15.0%,反映地价上涨和房企拿地更加谨慎。
三、资金来源与到位情况
2019年,房地产开发企业到位资金178,609亿元,比上年增长7.6%。其中,国内贷款25,229亿元,增长9.1%;利用外资176亿元,增长95.0%;自筹资金59,763亿元,增长8.2%;定金及预收款85,727亿美元,增长15.6%;个人按揭贷款27,233亿元,增长8.9%。定金及预收款和个人按揭贷款占比超过63%,显示销售回款成为房企资金的主要来源,也表明房地产金融监管加强背景下,房企融资渠道向销售端倾斜。
四、投资增长的区域分化
不同能级城市分化明显:一线城市由于土地供应有限,投资增长主要依靠存量更新和城市圈建设;二线城市受益于人才政策和产业升级,投资保持较快增长;三四线城市在棚改退潮后,投资增速有所回落,但部分都市圈内城市仍表现活跃。
五、2020年展望
展望2020年,房地产投资预计将保持平稳增长,但增速可能小幅回落。一是坚持“房住不炒”定位,不将房地产作为短期刺激经济的手段;二是部分城市调控政策有所放松,但整体从紧态势未变;三是融资环境依然偏紧,房企资金压力较大;四是因城施策更加灵活,部分地区可能出台支持合理住房需求的政策。综合判断,2020年房地产开发投资增速可能在5%-8%之间。
六、结论
2019年全国房地产开发投资132,194亿元,同比增长9.9%,住宅投资是主力,西部地区增速领先,销售回款成为主要资金来源。房地产投资在稳定宏观经济中发挥了重要作用,但也面临区域分化、融资收紧等挑战。房地产投资将更加注重高质量发展,与城镇化进程和居民需求升级相协调。